


 علی طجوزی
۲۲ آبان ۱۴۰۵ | ۲۰:۰۰
سیاست و اقتصاد
تجمیع قدرت در جاده مخصوص؛ خصوصیسازی یا بازتولید انحصار؟
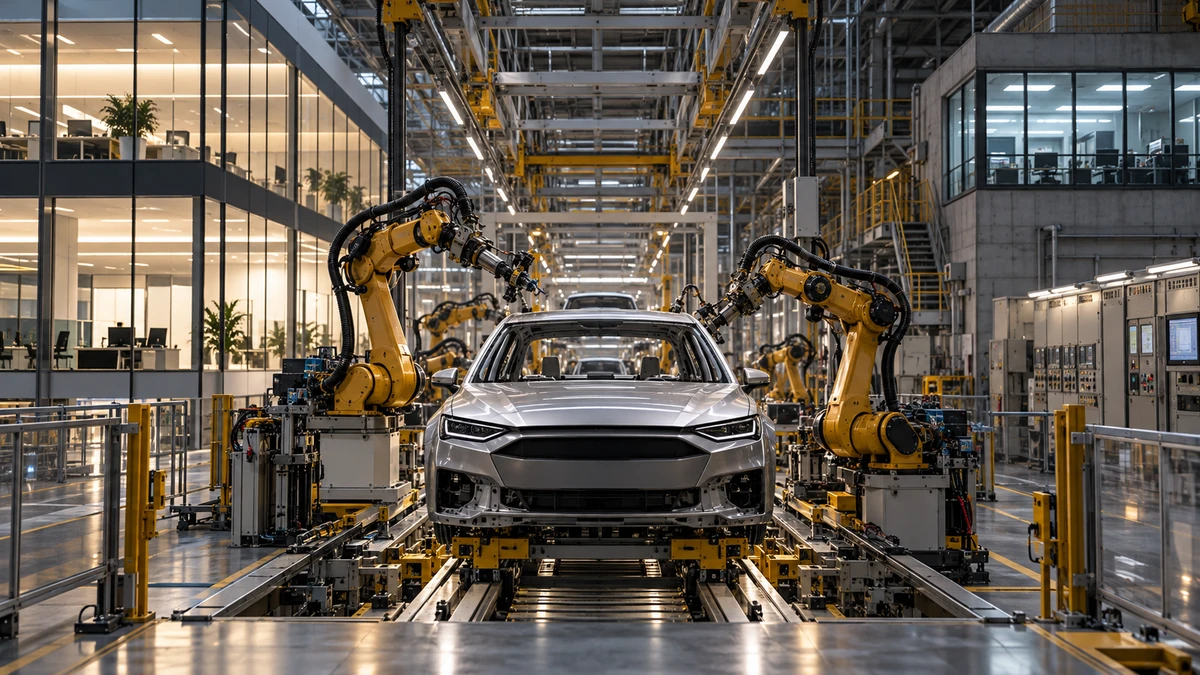
خصوصیسازی خودروسازان قرار است به اصلاح مدیریت، افزایش بهرهوری و کاهش مداخله دولت کمک کند؛ اما انتقال مالکیت بهتنهایی تضمینکننده رقابت نیست. اگر همزمان با محدودشدن واردات، امکان رشد رقبای مستقل کاهش یابد و بخش بزرگتری از ظرفیت صنعت در اختیار تعداد کمتری از مراکز تصمیمگیری قرار گیرد، باید پرسید آیا جاده مخصوص در مسیر رقابتیترشدن حرکت میکند یا به سمت بازآرایی انحصار؟
خصوصیسازی بهتنهایی کافی نیست
سالهاست که اصلاح ساختار مالکیت بهعنوان یکی از راهکارهای حل مشکلات صنعت خودرو مطرح میشود. استدلال اصلی روشن است: بنگاهی که از مدیریت کارآمد، پاسخگویی روشن و استقلال در تصمیمگیری برخوردار باشد، میتواند بهتر از ساختاری که گرفتار مداخلات متعدد است، منابع خود را مدیریت کند.
بااینحال، خصوصیسازی و رقابت دو مفهوم متفاوتاند. خصوصیسازی درباره مالکیت و کنترل بنگاه است؛ رقابت درباره امکان ورود بازیگران مستقل، انتخاب مصرفکننده و محدودبودن قدرت یک شرکت برای اثرگذاری بر بازار.
ممکن است یک شرکت دولتی به بخش خصوصی واگذار شود، اما موانع ورود رقیب همچنان باقی بمانند. در چنین شرایطی، مالکیت تغییر کرده است، ولی ساختار بازار الزاماً رقابتیتر نشده است. حتی ممکن است یک مالک خصوصی جدید، در غیاب نظارت مؤثر و رقبای توانمند، از موقعیتی برخوردار شود که امکان اعمال قدرت بیشتری بر بازار را برای او فراهم کند.
بنابراین، پرسش اصلی درباره آینده صنعت خودرو صرفاً این نیست که چه کسی سهام یک شرکت را میخرد؛ بلکه این است که پس از انتقال مالکیت، چه تعداد بازیگر مستقل و قدرتمند در بازار باقی میمانند.
وقتی ادغام جای رقابت را میگیرد
ادغام شرکتها در بسیاری از صنایع جهان، روشی برای کاهش هزینهها، استفاده مشترک از فناوری، افزایش مقیاس تولید و تقویت توان سرمایهگذاری است. صنعت خودرو نیز به دلیل سرمایهبربودن تولید، اهمیت زنجیره تأمین و هزینه بالای توسعه محصول، میتواند از برخی شکلهای همکاری و تجمیع ظرفیتها منتفع شود.
اما نتیجه هر ادغام به شرایط بازار بستگی دارد. اگر ادغام دو مجموعه به حذف هزینههای تکراری، توسعه محصول و کاهش قیمت منجر شود، میتواند به نفع مصرفکننده باشد. اگر در مقابل، تعداد رقبای مستقل را کاهش دهد، دسترسی به منابع را متمرکز کند و ورود بازیگران تازه را دشوارتر سازد، احتمال تضعیف رقابت افزایش مییابد.
به همین دلیل، نمیتوان صرفاً از روی بزرگی یک مجموعه درباره کارآمدی یا انحصارطلبی آن قضاوت کرد. باید دید این مجموعه در چه بازاری فعالیت میکند، چه سهمی دارد، چه جایگزینهایی برای محصولاتش وجود دارد و مشتری تا چه اندازه امکان تغییر انتخاب خود را دارد.
نقشه مالکیت، مهمتر از تعداد برندها
یکی از اشتباهات رایج در ارزیابی بازار خودرو، یکسانگرفتن تعداد برندها با تعداد بازیگران مستقل است. ممکن است چندین نشان تجاری در بازار حضور داشته باشند، اما برای سنجش رقابت باید استقلال واقعی آنها را بررسی کرد.
استقلال در اینجا فقط به نام و ظاهر شرکت محدود نیست. مالکیت، کنترل مدیریتی، تصمیمگیری درباره قیمت، دسترسی به فناوری، زنجیره تأمین و سیاست عرضه نیز اهمیت دارند. اگر چند برند در عمل تحت کنترل یک مرکز تصمیمگیری باشند، تعدد آنها لزوماً به معنای تعدد رقبا نیست.
در مقابل، صرف اشتراک برخی تأمینکنندگان یا همکاری صنعتی نیز به معنای یکیبودن منافع شرکتها نیست. برای رسیدن به نتیجه معتبر، باید ساختار سهامداری و روابط قراردادی بررسی شود.
خصوصیسازی خودروسازان بزرگ ایران نیز به همین دلیل نیازمند شفافیت است. انتقال مالکیت بدون تعیین تکلیف کنترل واقعی، حاکمیت شرکتی و تعارض منافع، نمیتواند بهتنهایی اصلاح ساختاری را تضمین کند.
محدودیت واردات، معادله تمرکز را تغییر میدهد
اکنون باید این مسئله را کنار وضعیت واردات قرار داد. اگر دسترسی به خودروهای وارداتی محدود شود و همزمان تعداد مراکز مستقل تصمیمگیری در داخل بازار کاهش یابد، فشار رقابتی از دو مسیر تضعیف خواهد شد: از بیرون، گزینههای جایگزین محدود میشوند و از داخل، ممکن است تعداد عرضهکنندگان مستقل کاهش پیدا کند.
این نتیجه قطعی نیست؛ زیرا ورود بازیگران خصوصی جدید، رشد مونتاژکاران، توسعه محصولات متفاوت یا تغییر ساختار عرضه میتواند بخشی از فشار رقابتی را بازگرداند. اما برای سنجش این روند باید به دادههای واقعی سهم بازار، مالکیت، قیمت و تنوع محصولات مراجعه کرد، نه فقط تعداد کارخانهها یا نشانهای تجاری.
خطر زمانی جدیتر میشود که حمایتهای تعرفهای و محدودیتهای وارداتی با تعهدهای روشن برای افزایش کیفیت و بهرهوری همراه نباشند. در آن صورت، تولیدکننده ممکن است از کاهش فشار رقابتی بهرهمند شود، بدون آنکه انگیزه کافی برای بهبود عملکرد داشته باشد.
چه کسی باید بر قدرت بازار نظارت کند؟
خصوصیسازی موفق به سازوکارهای نظارتی مستقل نیاز دارد. نهادهای مسئول باید بررسی کنند که آیا معاملههای بزرگ، ادغامها یا تغییرات مالکیتی، امکان رقابت مؤثر را کاهش میدهند یا خیر. همچنین باید روشن باشد که حمایتهای دولتی، دسترسی به منابع و مقررات واردات برای بازیگران مختلف با چه معیارهایی تعیین میشود.
هدف نباید جلوگیری از بزرگشدن شرکتهای کارآمد باشد؛ بلکه باید مانع آن شد که بزرگی یک بنگاه به ابزاری برای محدودکردن رقبا تبدیل شود.
امپراتوری صنعتی یا بنگاه رقابتی؟
امپراتوری اقتصادی زمانی به مسئله تبدیل میشود که قدرت تولید، مالکیت، تأمین و عرضه به شکلی متمرکز شود که دیگر بازیگران امکان رقابت واقعی نداشته باشند. چنین وضعیتی را نمیتوان صرفاً با مشاهده یک معامله یا طرح ادغام اثبات کرد؛ اما میتوان با بررسی روند تمرکز مالکیت و قدرت بازار، نشانههای آن را سنجید.
خصوصیسازی زمانی موفق است که قدرت رقابت را افزایش دهد، نه اینکه صرفاً صاحب قدرت را تغییر دهد. اگر دولت کنار برود، اما رقیب خارجی محدود شود، بازیگران مستقل تضعیف شوند و قدرت بازار در مجموعههای کمتری متمرکز شود، نتیجه ممکن است نه رقابت آزاد، بلکه شکل تازهای از انحصار باشد.
پرسش نهایی برای جاده مخصوص روشن است: آیا قرار است بنگاههایی کارآمدتر ساخته شوند که در برابر رقابت پاسخگو باشند، یا مجموعههایی بزرگتر که به دلیل محدودبودن گزینههای جایگزین، قدرت بیشتری برای تعیین قواعد بازار پیدا کنند؟
بیشتر بخوانید:
نرخ بهره ۳۴ درصدی چه بلایی بر سر بازار خودرو میآورد؟
فراتر از اتهام و دفاع؛ کارنامه خودروسازان را چگونه باید سنجید؟
دروازه آهنین یا محاصره داخلی؛ کدامیک بازار خودرو را زودتر به زانو درمیآورد؟
چرا پایان بحران، به معنای بازگشت صنعت خودرو به شرایط عادی نیست؟
۸ سیگنال مهم بودجه ۱۴۰۶ برای صنعت خودرو؛ از ارز و سوخت تا مالیات، واردات و هزینه تولید
تازه ترین اخبار و ویدیوهای خودرویی را در کانال
تلگرام
و
اینستاگرام
اسب بخار دنبال کنید.
انحصار خودروسازی صنعت خودرو
دیدگاه ها