

 علی طجوزی
۲۱ مهر ۱۴۰۵ | ۰۹:۰۰
سیاست و اقتصاد
حلقه آخر محاصره و تحریم؛ نقشه سرایت بحران به صنعت خودروسازی ایران
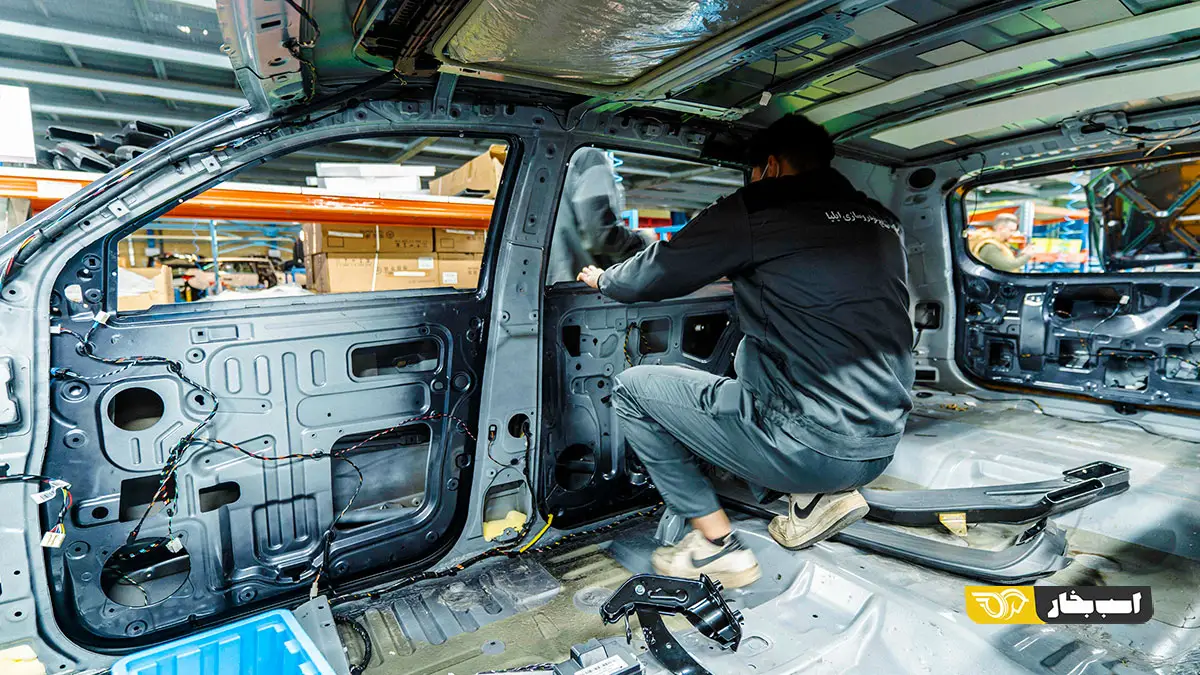
وقتی از تشدید تحریمها و فشار اقتصادی علیه ایران صحبت میشود، معمولاً کاهش درآمدهای ارزی، محدودیتهای بانکی و دشوار شدن صادرات و واردات به ذهن میرسد، اما مرحلهای مهمتر نیز وجود دارد؛ جایی که فشار خارجی از محدودیت مالی و حقوقی عبور میکند و مستقیماً به جریان کالا، حملونقل و زنجیره تأمین میرسد.
به گزارش پایگاه خبری اسب بخار، برای صنعت خودروسازی ایران، این مرحله میتواند تعیینکننده باشد. خودرو یک صنعت مستقل نیست؛ پشت هر خودرو زنجیرهای از فولاد، آلومینیوم، مس، پتروشیمی، شیشه، لاستیک، رنگ، مواد شیمیایی، قطعات مکانیکی و الکترونیکی، ماشینآلات و خدمات حملونقل قرار دارد. بنابراین اختلال در تجارت میتواند از یک قطعه به خط تولید و از خط تولید به کل بازار سرایت کند.
وقتی تحریم وارد کارخانه میشود
تفاوت تحریم مالی با اختلال فیزیکی در این است که مسئله دیگر فقط «گرانتر شدن واردات» نیست؛ مسئله، امکان ادامه تولید است. در یک زنجیره پیچیده، ارزش مالی یک قطعه الزاماً اهمیت آن را نشان نمیدهد. ممکن است قطعهای سهم ناچیزی از قیمت خودرو داشته باشد، اما نبود آن کل خط تولید را متوقف کند.
اگر فشار از پرداخت و تجارت به حملونقل، بیمه، بنادر، مسیرهای وارداتی، مواد اولیه و تجهیزات تولید گسترش پیدا کند، خودروسازی با کمبود نهادههای تولید روبهرو میشود.
ضربه اول به قطعهساز
قطعهساز یکی از نخستین حلقههایی است که این فشار را احساس میکند. تولید قطعه به مواد اولیه، ماشینآلات، ابزار، قطعات واسطهای، نقدینگی و دسترسی مستمر به خودروساز وابسته است. در شرایط عادی، تأخیر در تأمین یک ماده اولیه ممکن است با موجودی انبار یا تأمینکننده جایگزین جبران شود؛ اما وقتی ارز، حملونقل و تجارت خارجی همزمان تحت فشار باشند، هزینه این جایگزینیها بالا میرود.
در چنین وضعیتی، قطعهساز برای ادامه فعالیت به نقدینگی بیشتری نیاز دارد، خودروساز با افزایش هزینه مواجه میشود و تأخیر در پرداختها دوباره فشار را به قطعهساز منتقل میکند.
یک قطعه؛ یک خط متوقف
خودروسازی به دلیل ماهیت هماهنگ و خطی خود به «تأمین بهموقع» وابسته است. اگر یک قطعه حیاتی دیر برسد، ممکن است صدها قطعه دیگر که قبلاً تولید شدهاند نیز بلااستفاده بمانند.
بنابراین کاهش تولید الزاماً از کاهش تقاضا شروع نمیشود. ممکن است بازار همچنان متقاضی خودرو باشد و کارخانه نیز ظرفیت و نیروی انسانی داشته باشد، اما یک گلوگاه کوچک کل فرآیند را محدود کند. در این شرایط، ظرفیت نصبشده روی کاغذ وجود دارد، اما در عمل قابل استفاده کامل نیست.
فشار مستقیمتر بر زنجیره خودرو
این سناریو در شرایطی اهمیت بیشتری پیدا میکند که در اول اکتبر ۲۰۲۶، آمریکا در دور جدید تحریمها مستقیماً چند شرکت بزرگ خودرویی ایران، از جمله ایرانخودرو، سایپا، ایرانخودرو دیزل، پارسخودرو و زامیاد را هدف قرار داد. همزمان، چند شرکت خارجی مرتبط با تأمین قطعات در امارات، ترکیه، اندونزی و هنگکنگ نیز تحریم شدند. بنابراین دامنه فشار فقط به خودروساز ایرانی محدود نمانده و بخشی از شبکه تأمین خارجی آن را نیز دربر گرفته است.
اهمیت این اقدام برای صنعت خودرو در این است که تحریم، در صورت سختتر شدن اجرای آن، میتواند هزینه دسترسی به قطعات، مواد اولیه، خدمات مالی و مسیرهای تجاری جایگزین را افزایش دهد.
بحران از خودرو عبور میکند
اثر اختلال فقط به خودروساز و قطعهساز محدود نمیشود. صنعت خودرو با فولاد، آلومینیوم، مس، پتروشیمی، شیشه، لاستیک، رنگ، ماشینکاری، قالبسازی، تعمیرات، لجستیک و خدمات مهندسی در ارتباط است.
در سال ۲۰۲۴ نیز ایران حدود یک میلیون دستگاه خودرو تولید کرده است؛ رقمی که نشان میدهد شبکه صنعتی پیرامون این بخش گسترده است. بنابراین کاهش پایدار تولید خودرو میتواند بخشی از تقاضای صنایع بالادستی و پاییندستی را نیز کاهش دهد.
بازار خودرو؛ قربانی بعدی
اگر عرضه خودرو کاهش پیدا کند و همزمان هزینه تولید و تورم افزایش یابد، فشار میتواند به بازار منتقل شود؛ از افزایش قیمت و طولانی شدن زمان تحویل گرفته تا کاهش قدرت خرید خانوار.
اما گرانی خودرو الزاماً به معنای رونق بازار نیست. ممکن است قیمت اسمی افزایش پیدا کند، اما قدرت خرید کاهش یابد و معاملات واقعی کمتر شود. افزایش هزینه قطعات و تعمیرات نیز میتواند عمر خودروهای موجود را افزایش دهد و خرید خودروی جدید را به تعویق بیندازد. در نتیجه، بازار میتواند همزمان با «گرانی» و «رکود معاملاتی» روبهرو شود.
مشکل فقط تحریم نیست
نباید تمام مشکلات صنعت خودرو را به تحریم نسبت داد. این صنعت پیش از شوکهای خارجی نیز با مسائلی مانند بهرهوری پایین، ساختار هزینه، کمبود نقدینگی، کیفیت، فرسودگی بخشی از فناوری و تجهیزات، قیمتگذاری و وابستگی به سیاستهای دولتی مواجه بوده است.
در نتیجه، فشار خارجی بیشتر از آنکه الزاماً یک مشکل کاملاً جدید ایجاد کند، میتواند مشکلات موجود را تشدید کند. شدت اثر نیز به میزان موجودی انبار، تنوع تأمینکنندگان، امکان جایگزینی قطعات و مواد، مسیرهای حملونقل و توان مالی بنگاهها بستگی دارد.
خطر، فرسایش ظرفیت تولید است
بزرگترین خطر در یک سناریوی طولانیمدت الزاماً توقف ناگهانی کارخانه نیست؛ بلکه فرسایش ظرفیت تولید است. اختلال کوتاهمدت را میتوان با موجودی انبار یا مسیرهای جایگزین مدیریت کرد، اما اگر فشار ماهها ادامه پیدا کند، موجودیها مصرف میشوند، تعمیر و نگهداری تجهیزات به تعویق میافتد، سرمایهگذاری کاهش مییابد و تأمینکنندگان کوچکتر با بحران نقدینگی مواجه میشوند.
در چنین شرایطی ممکن است کارخانه همچنان وجود داشته باشد، اما نبود مواد، قطعات، نقدینگی یا حملونقل باعث شود بخشی از ظرفیت آن عملاً غیرقابل استفاده شود.
حلقه آخر تحریم
بنابراین مسئله فقط این نیست که چند خودرو کمتر تولید خواهد شد. مسئله این است که آیا زنجیره تأمین خودرو میتواند در برابر فشار همزمان بر ارز، مواد اولیه، قطعات، حملونقل و تجارت خارجی دوام بیاورد یا نه.
اگر پاسخ منفی باشد، مسیر بحران میتواند از اختلال در تأمین به کاهش تولید، فشار بر قطعهساز، آسیب به صنایع وابسته، افزایش هزینه تعمیر و نگهداری و در نهایت فشار بیشتر بر مصرفکننده برسد.
در این سناریو، حلقه آخر تحریم دیگر صرفاً یک اصطلاح سیاسی نیست؛ به یک مسئله صنعتی تبدیل میشود: بحران وارد کارخانه میشود، از کارخانه به زنجیره تأمین میرود و از زنجیره تأمین به بازار خودرو میرسد.
بیشتر بخوانید:
خودروسازی ایران در تله بحرانهای همزمان
آیا میرسلیم فقط یک نفر است؟
ادغام غولهای جاده مخصوص، توقف واردات و کاهش تنوع؛ نسخه انحصار به نام تابآوری
ترکیه و پاکستان؛ نگرانی تازه بازار خودرو ایران؟
مسیر نامتناهی گرانی خودرو در جاده تاریک اقتصاد؛ ایران سومین کشور پرتورم جهان
تازه ترین اخبار و ویدیوهای خودرویی را در کانال
تلگرام
و
اینستاگرام
اسب بخار دنبال کنید.
تحریم آمریکا صنعت خودرو

دیدگاه ها