


 اسب بخار
۲ آبان ۱۴۰۵ | ۱۰:۰۰
سیاست و اقتصاد
جنگ ایران و آمریکا؛ چین و روسیه تا کجا پشت خودروسازی ایران میمانند؟
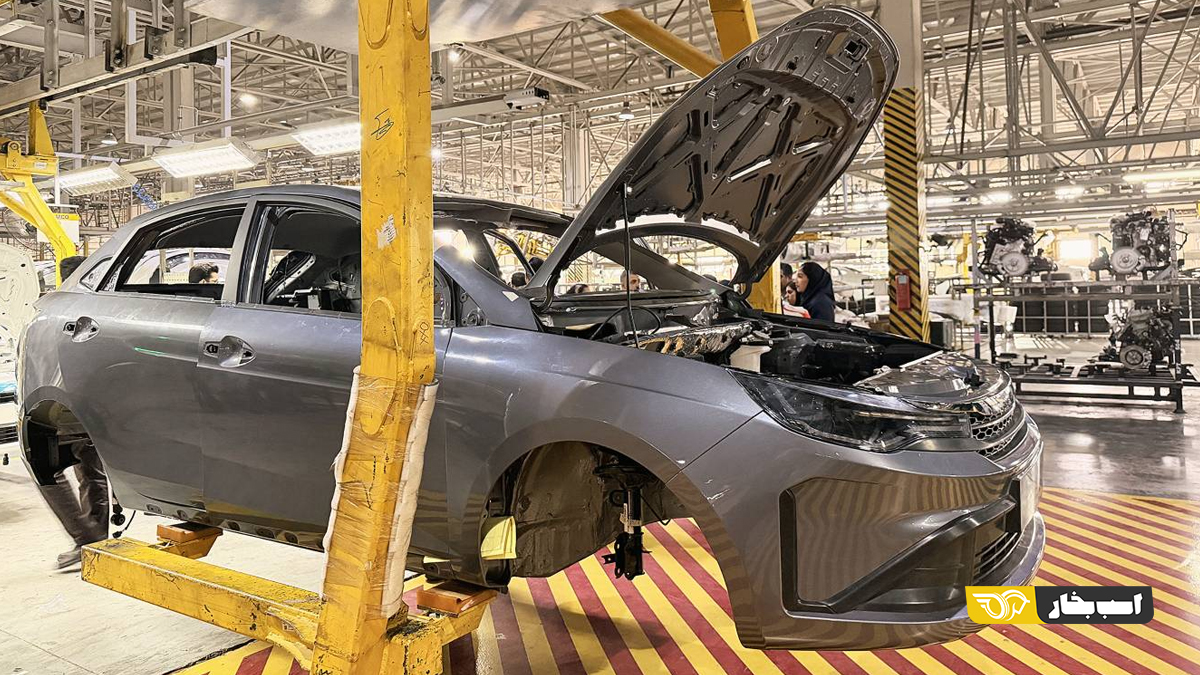
با افزایش تنشها میان تهران و واشنگتن، احتمال بروز درگیری نظامی بار دیگر به یکی از سناریوهای مورد بحث تبدیل شده است؛ سناریویی که علاوه بر پیامدهای سیاسی و امنیتی، پرسش مهمی را درباره آینده صنعت خودروی ایران مطرح میکند. در صورت جنگ ایران و آمریکا، چین و روسیه تا کجا حاضرند از خودروسازی ایران حمایت کنند؟
به گزارش پایگاه خبری اسب بخار، پرسش دیگر این است که آیا منافع راهبردی این دو کشور میتواند به معنای تداوم تأمین قطعات و حفظ تولید خودرو در ایران باشد یا محدودیتهای مالی، هزینههای فزاینده تجارت و ملاحظات سیاسی، مرزهای این حمایت را تعیین خواهند کرد؟
منافع مشترک، تعهدات متفاوت
برای پاسخ به این پرسش، ابتدا باید یک واقعیت را در نظر گرفت. چین و روسیه لزوماً خواهان وقوع جنگ میان ایران و آمریکا نیستند تا بتوانند از پیامدهای آن بهرهمند شوند. درگیرشدن منابع نظامی، دیپلماتیک و اقتصادی واشنگتن در خاورمیانه ممکن است از تمرکز این کشور بر سایر رقابتهای راهبردی بکاهد؛ موضوعی که برای پکن و مسکو اهمیت دارد. بااینحال، بهرهمندی از افزایش هزینههای آمریکا با تلاش برای تداوم جنگ تفاوت دارد. گسترش درگیری میتواند امنیت انرژی، تجارت منطقهای و منافع اقتصادی همین دو کشور را نیز تحت فشار قرار دهد.
بنابراین، حتی اگر تشدید تقابل ایران و آمریکا برای چین و روسیه فرصتهایی ایجاد کند، نمیتوان از این موضوع نتیجه گرفت که آنها برای حفظ اقتصاد ایران یا جلوگیری از اختلال در صنایع آن، هزینهای نامحدود خواهند پرداخت. روابط سیاسی و راهبردی الزاماً به معنای تعهد اقتصادی بدون سقف نیست.
چین معامله میکند، اما با چه هزینهای؟
در صورت تشدید تحریمها یا وقوع درگیری نظامی، ادامه همکاری تجاری چین با ایران همچنان امکانپذیر است. بازار ایران برای برخی تأمینکنندگان چینی جذابیت دارد و سازوکارهایی مانند تهاتر، واسطههای تجاری و روشهای جایگزین تسویه میتوانند بخشی از مبادلات را حفظ کنند. بااینحال، هیچیک از این روشها هزینههای ناشی از جنگ و تحریم را از بین نمیبرند.
افزایش ریسک حملونقل، دشواری انتقال پول، محدودیتهای بیمهای و نگرانی از تحریمهای ثانویه آمریکا میتواند هزینه معامله را بالا ببرد. تأمینکننده چینی نیز، حتی اگر به ادامه همکاری علاقهمند باشد، ممکن است پیشپرداخت بیشتری مطالبه کند، شرایط فروش را تغییر دهد یا از معاملهای که ریسک بالایی دارد، کنار بکشد.
مسئله برای خودروسازی ایران فقط این نیست که آیا قطعهای از چین قابل خریداری است؛ مسئله این است که آیا میتوان آن را در زمان مناسب، با هزینه قابلتحمل و به میزان موردنیاز تهیه کرد. استمرار تجارت لزوماً به معنای استمرار تولید با همان تیراژ و هزینه قبلی نیست.
روسیه؛ مسیر جایگزین یا شریک صنعتی؟
روسیه نیز میتواند در برخی حوزههای تجاری و لجستیکی به حفظ ارتباط اقتصادی ایران با خارج کمک کند. مسیرهای مرتبط با دریای خزر و کریدور شمال–جنوب، در صورت فراهمبودن ظرفیت حملونقل و امکان تسویه مالی، میتوانند بخشی از گزینههای جایگزین باشند. اما ایران با روسیه مرز زمینی مشترک ندارد و انتقال کالا از مسیرهای شمالی به زیرساختهای دریایی، ریلی و جادهای و کشورهای واسط وابسته است.
نباید توان لجستیکی روسیه را با توان جایگزینی زنجیره تأمین خودروسازی چین یکسان دانست. اینکه روسیه بتواند در جابهجایی کالا یا تأمین برخی اقلام نقش ایفا کند، به این معنا نیست که قادر است مجموعه متنوع قطعات، تجهیزات و مواد اولیه موردنیاز خودروسازان ایرانی را با همان کیفیت و ظرفیت تأمین کند.
مسیر شمالی میتواند مکمل مسیرهای جنوبی باشد، اما جایگزین کامل آنها نیست؛ همانطور که تغییر مسیر حملونقل بهتنهایی مشکل پرداخت بهای کالا را حل نمیکند.
گلوگاه اصلی؛ ارز و توان پرداخت
در این میان، مهمترین محدودیت ممکن است نه اراده سیاسی چین و روسیه، بلکه توان اقتصادی ایران باشد. اگر درگیری به کاهش درآمدهای ارزی، دشوارترشدن فروش نفت یا محدودشدن دسترسی به منابع حاصل از آن منجر شود، واردات قطعات با سایر نیازهای ضروری اقتصاد برای دسترسی به ارز رقابت خواهد کرد.
در چنین شرایطی، حتی تأمینکنندهای که مایل به فروش باشد، نمیتواند مشکل کمبود منابع مالی خریدار را برطرف کند. تهاتر نیز راهحلی نامحدود نیست؛ زیرا به وجود کالای قابلمبادله، پذیرش آن از سوی طرف مقابل، توافق بر سر ارزش و شرایط معامله و امکان حملونقل نیاز دارد.
پیامد چنین وضعیتی میتواند افزایش هزینه تولید، فشار بر سرمایه در گردش خودروسازان، تأخیر در تأمین قطعات و در نهایت کاهش تیراژ برخی محصولات باشد. ضمن آنکه کمبود یک قطعه حیاتی ممکن است بیش از کمبود چندین قلم کالای عمومی بر خط تولید اثر بگذارد.
حمایت از تجارت، نه تضمین تولید
در صورت وقوع جنگ، محتملترین مبنای تحلیلی این نیست که چین و روسیه تجارت با ایران را بهطور کامل متوقف میکنند یا در مقابل، برای حفظ صنعت خودروی ایران هر هزینهای را میپذیرند. باید احتمال تداوم بخشی از مبادلات، افزایش هزینهها و اختلال در تأمین برخی اقلام را همزمان در نظر گرفت؛ هرچند شدت هرکدام به دامنه درگیری، وضعیت تحریمها و امکان دسترسی ایران به منابع ارزی بستگی دارد.
در چنین سناریویی، چین ممکن است همچنان یکی از مهمترین منابع تأمین قطعات و خودرو برای ایران باقی بماند و روسیه نیز در برخی مسیرهای تجاری نقش مکمل داشته باشد. اما این همکاریها الزاماً به معنای تضمین استمرار تولید خودروسازی ایران نیست.
در این شرایط، مسئله اصلی این است که منافع راهبردی چین و روسیه تا چه اندازه با هزینههای واقعی حفظ تجارت همخوانی دارد. نزدیکی سیاسی میتواند زمینه همکاری را فراهم کند، اما تداوم تولید به قطعه، پول، حملونقل و امکان معامله نیاز دارد. برای خودروسازی ایران، تفاوت میان داشتن شریک تجاری مطمئن و برخورداری از زنجیره تأمین قابلاتکا، ممکن است در شرایط جنگی بیش از هر زمان دیگری آشکار شود.
بیشتر بخوانید:
BYD در پاکستان؛ یکی از هزاران فرصت ازدسترفته ایران
مهندسی انحصار در جاده مخصوص؛ فرصتطلبی در هیاهوی جنگ و مذاکره
بوی تند انحصار در مشام جاده مخصوص
فولاد، ارز، محاصره و تحریم؛ اتابک با کدام ابزار تولید خودرو را بالا میبرد؟
صنعت خودرو ایران در تله حمایت/ تولید کمجان، واردات قطرهچکانی و تعرفههای پرهزینه
تازه ترین اخبار و ویدیوهای خودرویی را در کانال
تلگرام
و
اینستاگرام
اسب بخار دنبال کنید.
جنگ ایران و آمریکا صنعت خودرو
دیدگاه ها